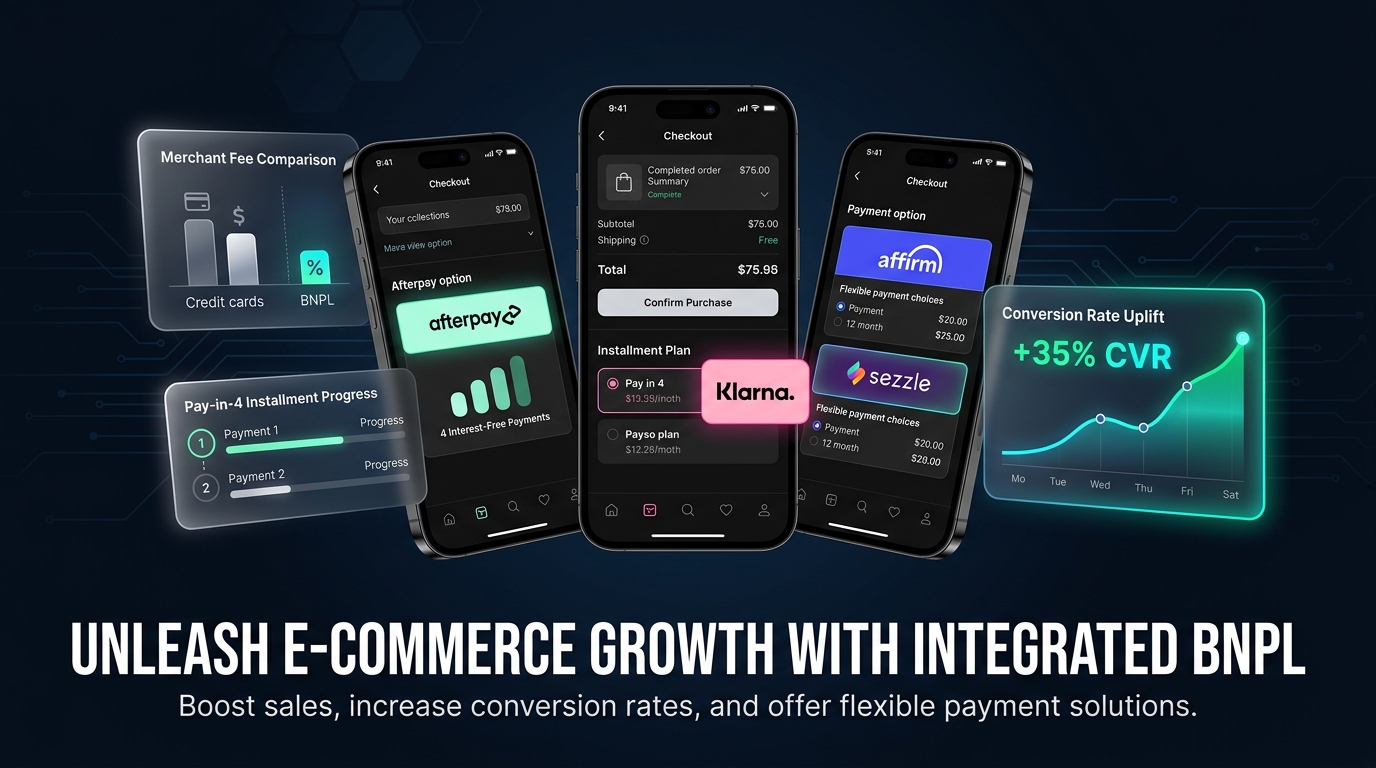
En el comercio electrónico moderno, la fricción financiera en el momento del pago es el principal obstáculo para la conversión de productos con precios superiores a $100. La proliferación de las soluciones de Compra Ahora, Paga Después (Buy Now, Pay Later - BNPL), lideradas por gigantes como Klarna, Afterpay (Clearpay en Europa), Affirm y Sezzle, ha transformado los hábitos de consumo de las generaciones millennial y Gen Z. Integrar BNPL en el checkout no es simplemente añadir un método de pago más; es una herramienta probada de optimización de conversión (CRO) capaz de incrementar el Valor Promedio del Pedido (AOV) entre un 20% y un 45% y reducir el abandono de carrito en un 18%. Sin embargo, los comerciantes deben sopesar este aumento de ventas frente a comisiones de procesamiento sustancialmente más altas (del 3% al 6% + cargo fijo). Esta guía técnica desglosa la economía real de BNPL.
Tabla de Contenidos
- 1. Tabla Comparativa de Comisiones de Comerciante y Modelos de Cuotas
- 2. La Psicología del AOV: Fraccionar $200 en 4 Pagos de $50
- 3. Optimización de Mensajería en el Sitio (On-Site Messaging Widgets)
- 4. Transferencia de Riesgo Crediticio y Prevención de Fraude
- 5. Cálculo de Rentabilidad Neta: ¿Compensa la Comisión del 5%?
1. Tabla Comparativa de Comisiones de Comerciante y Modelos de Cuotas
| Proveedor BNPL | Comisión Típica de Comerciante | Estructura de Financiación | Rango de Pedido Ideal | Mercados Clave |
|---|---|---|---|---|
| Klarna | 3.29% – 5.99% + $0.30 | Paga en 4 cuotas / Financiación mensual (hasta 36 m) | $50 – $2,500 | EE. UU., Europa, Reino Unido, Australia |
| Afterpay (Clearpay) | 4.00% – 6.00% + $0.30 | Paga en 4 cuotas cada 2 semanas | $35 – $1,000 | EE. UU., Australia, Reino Unido, Canadá |
| Affirm | 4.99% – 6.99% + $0.30 | Paga en 4 cuotas o plazos mensuales con interés | $150 – $17,500 (Alto Ticket) | EE. UU., Canadá |
| Sezzle | 6.00% + $0.30 | Paga en 4 cuotas sin impacto crediticio | $25 – $500 | EE. UU., Canadá |
2. La Psicología del AOV: Fraccionar $200 en 4 Pagos de $50
El poder de BNPL radica en el sesgo cognitivo de anclaje de precios. Cuando un comprador ve un precio de $240 en una chaqueta o en un suplemento prémium, su mente evalúa el impacto inmediato en su saldo disponible. Al mostrar "o 4 pagos de $60 sin intereses", el umbral de dolor del pago se reduce en un 75%, impulsando la adición de artículos complementarios al carrito para alcanzar el envío gratuito.
3. Optimización de Mensajería en el Sitio (On-Site Messaging Widgets)
No cometas el error de ocultar la opción de BNPL hasta la pantalla final de pago. Los mayores incrementos de conversión ocurren cuando se implementan widgets de mensajería en el sitio (On-Site Messaging) en:
- Página de Producto (PDP): Directamente debajo del precio principal y por encima del botón de añadir al carrito.
- Carrito Desplegable (Slide-Out Cart): Indicando el desglose de cuotas del importe total en tiempo real.
- Banners Promocionales Superiores: Anunciando disponibilidad de financiación sin intereses en toda la tienda.
4. Transferencia de Riesgo Crediticio y Prevención de Fraude
Una ventaja fundamental para el comerciante es que el proveedor de BNPL (Klarna, Afterpay o Affirm) asume el 100% del riesgo de impago y fraude crediticio. La tienda online recibe el dinero completo de la venta en 24 a 48 horas (menos la comisión de procesamiento). Si el consumidor incumple sus cuotas o declara fraude, el proveedor asume la pérdida.
5. Cálculo de Rentabilidad Neta: ¿Compensa la Comisión del 5%?
Si tu margen de beneficio bruto es del 60% y la introducción de BNPL eleva la tasa de conversión en un 25% y el AOV en un 20%, el margen de contribución adicional compensa con creces la comisión del 4% al 5%, generando un incremento sustancial en el beneficio neto operativo al final del ejercicio.